Zálohové faktury představují běžný nástroj v obchodní praxi, díky kterému si dodavatel zajistí úhradu ještě před samotným dodáním zboží nebo služby. Ačkoli se nejedná o účetní ani daňový doklad, správné zpracování a následné účtování zálohové faktury má zásadní význam pro přehledné vedení financí. V tomto článku vám ukážeme, co je to zálohová faktura, jak by měl vypadat její vzor, a jak postupovat při účtování zálohových faktur – přehledně, bez zbytečných komplikací.
Co Vás zajímá?
Co je zálohová faktura
Zálohová faktura je doklad, který slouží k požadavku na platbu předem – tedy ještě před samotným dodáním zboží nebo poskytnutím služby. V praxi se s ní setkáte často při dlouhodobějších zakázkách, výrobě na míru nebo při spolupráci s novým zákazníkem, u kterého chcete mít jistotu, že své závazky uhradí.
Na rozdíl od běžné faktury zálohová faktura není účetním ani daňovým dokladem. Z právního hlediska jde spíše o výzvu k platbě. V některých systémech bývá označována také jako zálohový list nebo proforma faktura, i když mezi nimi existují drobné rozdíly.
Hlavním účelem zálohové faktury je:
- zajistit si platbu předem,
- minimalizovat riziko neuhrazených pohledávek,
- zjednodušit cashflow firmy.
Zálohová faktura tak chrání dodavatele a zároveň nastavuje jasná pravidla pro obchodní vztah.
Příklad použití zálohové faktury
Firma vyrábí zákazníkovi nábytek na míru za 100 000 Kč. Před zahájením výroby vystaví zálohovou fakturu (výzvu k úhradě) na 50 000 Kč. Je-li dodavatel plátcem DPH, po přijetí zálohy vystaví daňový doklad k přijaté platbě. Následně zahájí výrobu. Po dokončení zakázky a dodání zboží vystaví konečnou (vyúčtovací) fakturu, ve které celkovou cenu zakázky sníží o již uhrazenou zálohu.
Co musí obsahovat zálohová faktura
Přestože neexistuje zákonná povinnost vystavovat zálohové faktury ani jejich přesně stanovený formát, v praxi je vhodné, aby měly určité standardizované náležitosti. Tím se předejde nedorozuměním a zajistí se přehlednost pro obě strany.
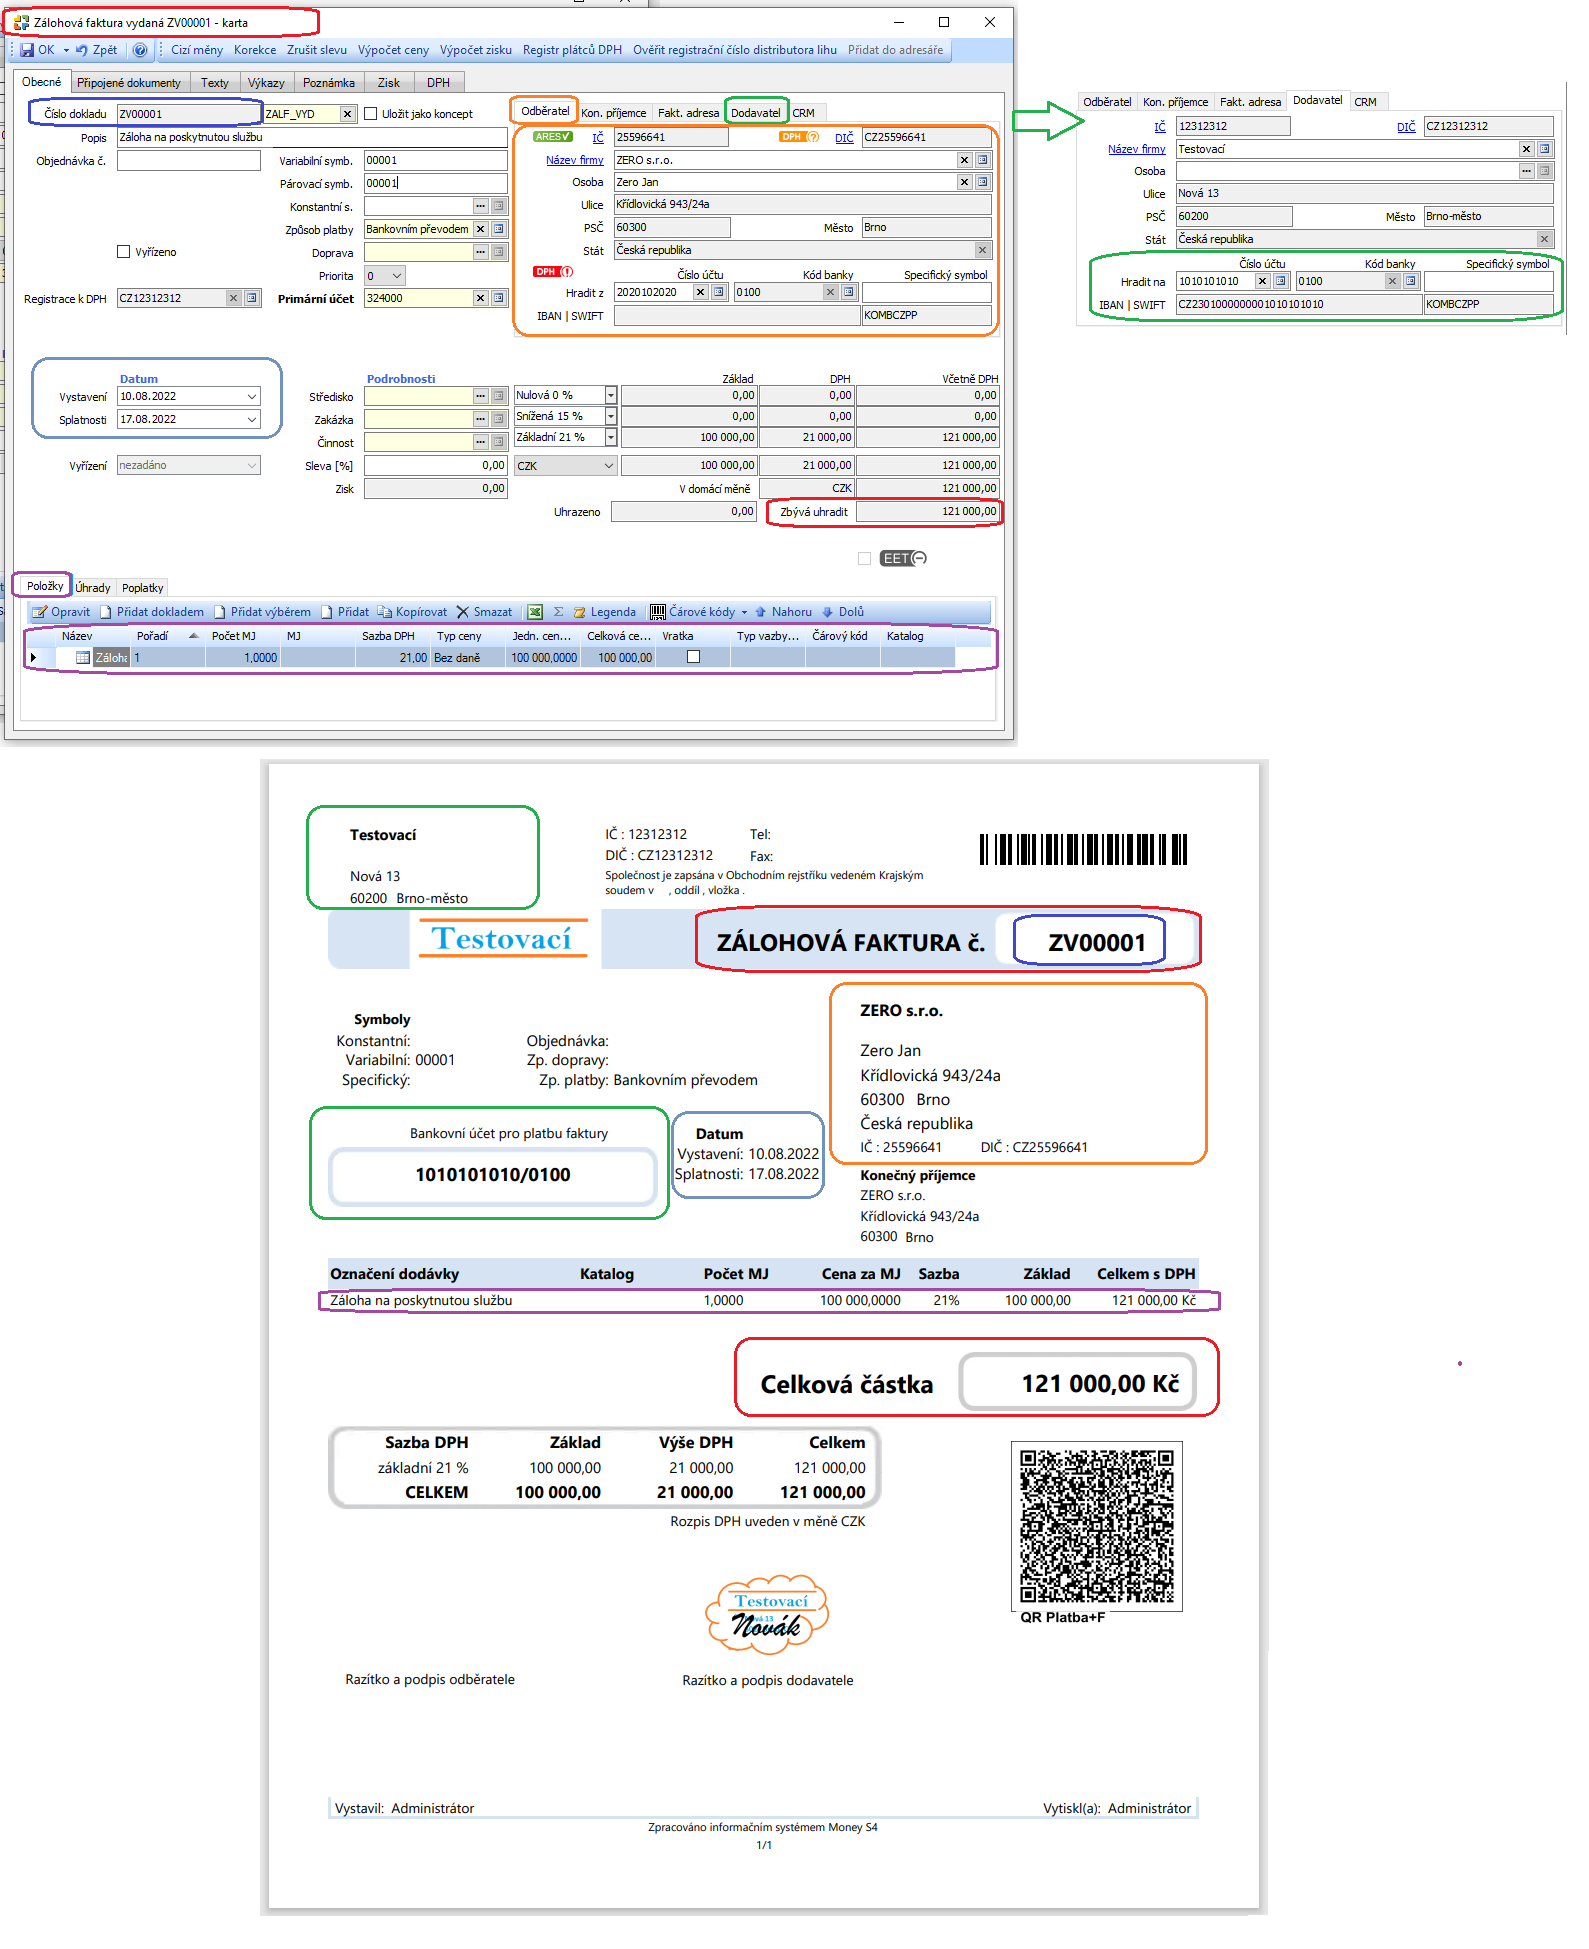
Zálohová faktura by měla obsahovat:
- označení „zálohová faktura“, aby bylo zřejmé, že jde o zálohovou fakturu,
- číslo zálohové faktury,
- obchodní údaje dodavatele,
- obchodní údaje odběratele,
- bankovní účet dodavatele,
- fakturované položky,
- datum vystavení a datum splatnosti zálohové faktury,
- výška zálohy.
Vzor zálohové faktury
Díky Fakturaci v systému Money ERP lze zálohové faktury snadno vytvořit z připravené šablony a systém automaticky doplní všechny potřebné údaje.
Jak zaúčtovat zálohovou fakturu
Zálohová faktura není účetním ani daňovým dokladem, proto se sama o sobě neúčtuje – pouze se eviduje. Účtovat začínáme až ve chvíli, kdy je záloha skutečně uhrazena.
Typický průběh účtování zálohové faktury v podvojném účetnictví:
- vystavení zálohové faktury (neúčtuje se),
- přijetí zálohy – dodavatel; úhrada zálohy – odběratel,
- vystavení faktury k přijaté platbě a její zaúčtování – dodavatel; přijetí vystavené faktury k přijaté platbě a její zaúčtování – odběratel,
- vystavení ostré faktury a její zaúčtování – dodavatel; přijetí ostré faktury a její zaúčtování – odběratel.
Na straně dodavatele i odběratele se vede odpovídající účetní evidence podle typu transakce. Pro správné zaúčtování záleží i na tom, zda se jedná o tuzemský, nebo zahraniční obchod, či zda je firma plátcem DPH.
TIP: Znáte 6 základních účetních procesů vhodných k automatizaci?
Vyúčtování zálohové faktury v systému Money ERP
V informačním systému Money ERP jsou zálohové faktury vedeny jako specifický typ dokladu, který nemá vliv na daň z příjmu ani DPH. V podstatě slouží jako výzva k platbě. Jakmile dojde k úhradě, uživatel může vybrat z několika způsobů, jak dále postupovat.
V informačním systému Money ERP lze při vyúčtování zálohové faktury postupovat několika způsoby:
- Zdanění interním dokladem (vystavení daňového dokladu k přijaté platbě)
- Zdanění bankovním výpisem nebo pokladním dokladem
- Zdanění vyúčtovací fakturou
1. Zdanění interním dokladem (vystavení daňového dokladu k přijaté platbě)
Po přijetí zálohy vložte na Příjmovou položku bankovního výpisu vydanou zálohovou fakturu pomocí tlačítka Přidat úhradu zálohové faktury.
Otevře se karta Úhrada, kde v záložce Podrobnosti doplňte Členění DPH „_Ř000 U“ = bez vlivu na DPH a Primární účet (u vydaných zálohových faktur „324XXX“, u přijatých zálohových faktur „314XXX“).
Na kartě Úhrada uveďte sazbu daně, která se následně použije na interní doklad. Také doplňte následující předkontaci:


Výsledné zaúčtování zálohové faktury
Následně vytvoříte interní doklad, který vstoupí do přiznání k DPH a do kontrolního hlášení. Založíte ho dvěma způsoby:
- Máte otevřenou uhrazenou zálohovou fakturu v seznamu Zálohových faktur. Kliknete pravým tlačítkem myši a z nabídky, která se vám zobrazí, vyberete Vytvořit daňový doklad.
- Máte otevřený konkrétní bankovní výpis v seznamu Bankovních výpisů a máte zapnuté detaily. Kliknete na záložku Zálohy a vyberte Vytvořit daňový doklad.
Předkontace, kterou na kartu Nastavení daňového dokladu k platbě pro poskytnuté zálohy doplňujete, může vypadat jako vzor níže. Můžete ale použít i vlastní analytiku, jen myslete na přednostní zaúčtování – v předkontaci zatrhněte přednostně.

Pokud to vaši obchodní partneři potřebují, můžete jim doklad vytisknout. Tlačítko Tisk najdete nad seznamem Interních dokladů, stisknete ho a vyberete volbu Daňový doklad.
2. Zdanění bankovním výpisem
Pokud zvolíte tento způsob zdanění, DPH odvádíte či nárokujete přímo na bankovním výpisu. Netvoříte už žádný další doklad a do přiznání k DPH, případně kontrolního hlášení, vstupuje přímo bankovní výpis.
Na kartě Úhrady zálohové faktury v Příjmové položce bankovního výpisu (v záložce Zálohy na Příjmovém pokladním dokladu) zadejte správné Členění DPH a Předkontaci. To je vše, co ke zdanění bankovním výpisem potřebujete.


Pokud byste potřebovali vytisknout daňový doklad, zobrazíte si ho přes Položky bankovních výpisů:

3. Zdanění zálohy vyúčtovací fakturou
Zaplacenou zálohovou fakturu vložte pomocí tlačítka Přidat úhradu zálohové faktury na Příjmovou položku bankovního výpisu. Otevře se karta Úhrady, kterou doplňte následujícím způsobem.


Vyúčtovací fakturu můžete snadno vytvořit převzetím původní Zálohové faktury – automaticky se do ní doplní všechny údaje o odběrateli i položkách.
Zaplacenou úhradu pak přímo na fakturu vložte v záložce Odpočty záloh tlačítkem Přidat ze zálohy s vazbou.
Money ERP vám nabídne všechny úhrady proplacené dodavateli, který je zadaný na faktuře. Na vyúčtovací faktuře bude pak záloha odečtená v nulové sazbě DPH.
Nebo v záložce Odpočty záloh použijete tlačítko Přidat ze zálohy bez vazby. Tuto volbu využijete, pokud žádná zálohová faktura neexistuje. Částku na odpočet v tomto případě vypíšete ručně.


Více se dozvíte v online nápovědě Money ERP.
DPH a zálohové faktury: Jak správně postupovat
Při práci se zálohovými fakturami je potřeba zvláštní pozornost věnovat DPH. Ačkoli samotná zálohová faktura nemá daňový dopad, povinnost přiznat DPH vzniká až po přijetí úhrady.
Obecná pravidla:
- Po přijetí platby je třeba do 15 dnů vystavit daňový doklad k přijaté platbě, pokud jste plátcem DPH.
- Tento doklad vstupuje do přiznání k DPH a kontrolního hlášení.
- Záloha se následně odpočte na vyúčtovací faktuře v nulové sazbě DPH.
Nejčastější chyby při práci se zálohovými fakturami
Při práci se zálohovými fakturami je důležité správně rozlišit, kdy se doklad pouze eviduje a kdy vznikají účetní nebo daňové povinnosti. Nesprávný postup může vést ke komplikacím při účtování, vyúčtování záloh nebo zpracování DPH.
Na co si dát pozor?
- Nepovažovat zálohovou fakturu za účetní nebo daňový doklad.
- Neúčtovat zálohovou fakturu před její úhradou.
- Včas vystavit daňový doklad k přijaté platbě, pokud jste plátcem DPH.
- Správně odečíst zaplacenou zálohu ve vyúčtovací faktuře.
- Zkontrolovat správnost identifikačních a platebních údajů.
Zálohové faktury přehledně a bez chyb
Zálohové faktury patří mezi běžné nástroje obchodní praxe, které vám pomohou lépe řídit cashflow a minimalizovat riziko nezaplacených pohledávek. Ať už fakturujete jednorázově nebo pravidelně, důležité je správně rozlišit, kdy fakturu evidovat a kdy účtovat, jak navazovat doklady a jak zpracovat DPH.
Zálohové faktury stručně
- Slouží k vyžádání platby předem.
- Nejsou účetním ani daňovým dokladem.
- Účtují se až po přijetí platby.
- U plátců DPH vzniká povinnost řešit DPH po přijetí zálohy.
- Ve vyúčtovací faktuře se uhrazená záloha odečítá.
Díky moderním účetním nástrojům jako modul Účetnictví v systému Money ERP zvládnete celý proces – od vystavení zálohové faktury až po vyúčtování – rychle, přehledně a bez zbytečných chyb.
Hledáte ERP systém, který zvládne všechny vaše účetní potřeby včetne účtování zálohových faktur? Zvažte Money ERP, které si můžete vyzkoušet na 25 dní zdarma.